„Spořicí účet mám, ten stačí“
Nejlepší sazby platí jen do stropu, typicky do půl milionu. Nad ním dostanete pod 1 %. A banka sazbu může snížit kdykoli, bez vašeho souhlasu. Po dani a inflaci vám z milionu reálně zbude kolem 1,5 % ročně.
Srovnali jsme šest možností na stejné částce: spořicí účet, státní dluhopisy, byt, zlato, akciový index a akcii české výrobní firmy. Všechno za rok, po zdanění a po nákladech. Nebo si nechte spočítat vaši částku.
Nezávazně. Odpověď do 24 hodin. Nic se nepodepisuje.
Stejný milion, jeden rok. Spořicímu účtu přitom nadržujeme: počítáme mu nejlepší sazbu na trhu. A u akcie poctivě píšeme, že je to cíl firmy, ne jistota. Proč lidé nechávají peníze tam, kde jsou?
Nejlepší sazby platí jen do stropu, typicky do půl milionu. Nad ním dostanete pod 1 %. A banka sazbu může snížit kdykoli, bez vašeho souhlasu. Po dani a inflaci vám z milionu reálně zbude kolem 1,5 % ročně.
Byt posledních deset let většinou zhodnocoval. Jenže čistý nájem po nákladech a dani vynese 1,5 až 3,5 % a k tomu nájemníci, opravy a papíry. Z milionu navíc byt v Praze ani v Brně nekoupíte, potřebujete hypotéku za 5,42 %.
Dlouhodobě ano, kolem 7 až 10 % ročně. Jenže jednotlivé roky se historicky pohybovaly zhruba od −18 % do +22 %, a to ještě bez kurzu koruny. Index nic nevyplácí, vyděláte, až prodáte.
Zlato drží hodnotu a jako pojistka portfolia smysl má. Ale nevyplácí nic. Vyděláte jen tehdy, když ho někdo koupí dráž než vy, a u fyzického zlata nejdřív umažete rozdíl mezi nákupní a prodejní cenou, obvykle 5 až 10 %.
Všechny čtyři mají jedno společné: nevyplácejí vám nic pravidelně z toho, co firma reálně vydělá.
Stejná částka, stejná metodika. Všechno za průměrný rok, po zdanění a po nákladech. U bytu včetně fondu oprav a neobsazenosti, u akciového indexu bez kurzu koruny. Zdroje si ověřte pod tabulkou.
| Možnost | Výnos | Čistě za rok | Rozpětí | Riziko | Likvidita |
|---|---|---|---|---|---|
| Akcie české výrobní firmy¹Cíl emitenta, ne záruka. Dividenda může být i nulová. | cíl 29 % z ceny | 238 000 Kčcíl | 0 až 238 000 Kč | Vysoké | Nízká, mimo burzu |
| S&P 500 (ETF)⁵ | 7–10 % dlouhodobě | 82 500 Kč | −180 000 až 220 000 Kč | Vysoké | Vysoká |
| Zlato⁶ | 5–8 % dlouhodobě | 50 000 Kč | −120 000 až 180 000 Kč | Vysoké | Střední |
| Byt na pronájem⁴ | 3–5 % hrubě | 44 000 Kč | Jeden scénář | Střední | Nízká, měsíce |
| Státní dluhopisy / dluhopisový fond³ | 3–4,5 % | 32 300 Kč | Jeden scénář | Nízké | Střední až vysoká |
| Spořicí účet² | 4,2 % do 500 tis. | 21 038 Kč | Jeden scénář | Jen inflace | Okamžitá |
Cíl emitenta, ne záruka. Dividenda může být i nulová.
Spořicí účet počítáme s reálným stropem: 500 000 Kč při nejlepší sazbě, zbytek nad stropem. I kdybyste milion rozdělili mezi dvě banky a všude dostali 4,2 %, vyjde za rok 35 700 Kč čistého.
Žádný z těch nástrojů není špatný. Index má dlouhodobě solidní výnos a spořicí účet je nejlepší místo pro rezervu. Akcie české výrobní firmy je z celé tabulky nejodvážnější: nejvyšší cílový výnos, ale i nejvyšší nejistota. Dividenda se vyplácí jen ze zisku a firma dnes teprve dokončuje investice do výroby. Proto ji nikdy nedávejte místo rezervy, ale jako menší, dlouhodobou část portfolia.
Modelová částka 1 000 000 Kč, průměrný rok, po zdanění a nákladech. U akcie počítáme celé akcie (16 kusů po 60 000 Kč) a cílovou dividendu emitenta: 238 000 Kč po 15% srážkové dani. Jde o cíl, ne o prognózu. Dividenda může být nižší i nulová.
Nekupujete graf ani slib. Kupujete podíl v české továrně, jejíž výrobky dnes leží v regálech velkých obchodů.
Akcie stojí 60 000 Kč a firma si dává za cíl vyplácet 17 500 Kč ročně na akcii, až dokončí investice do výroby. Je to cíl, ne slib. Skutečná výše dividendy závisí na tom, kolik firma vydělá.
Dlouhodobá dividendová politika firmy je vyplácet dividendu ze 100 % zisku. Nic se nezadržuje „na horší časy“. Kolik firma vydělá, tolik si rozdělí akcionáři.
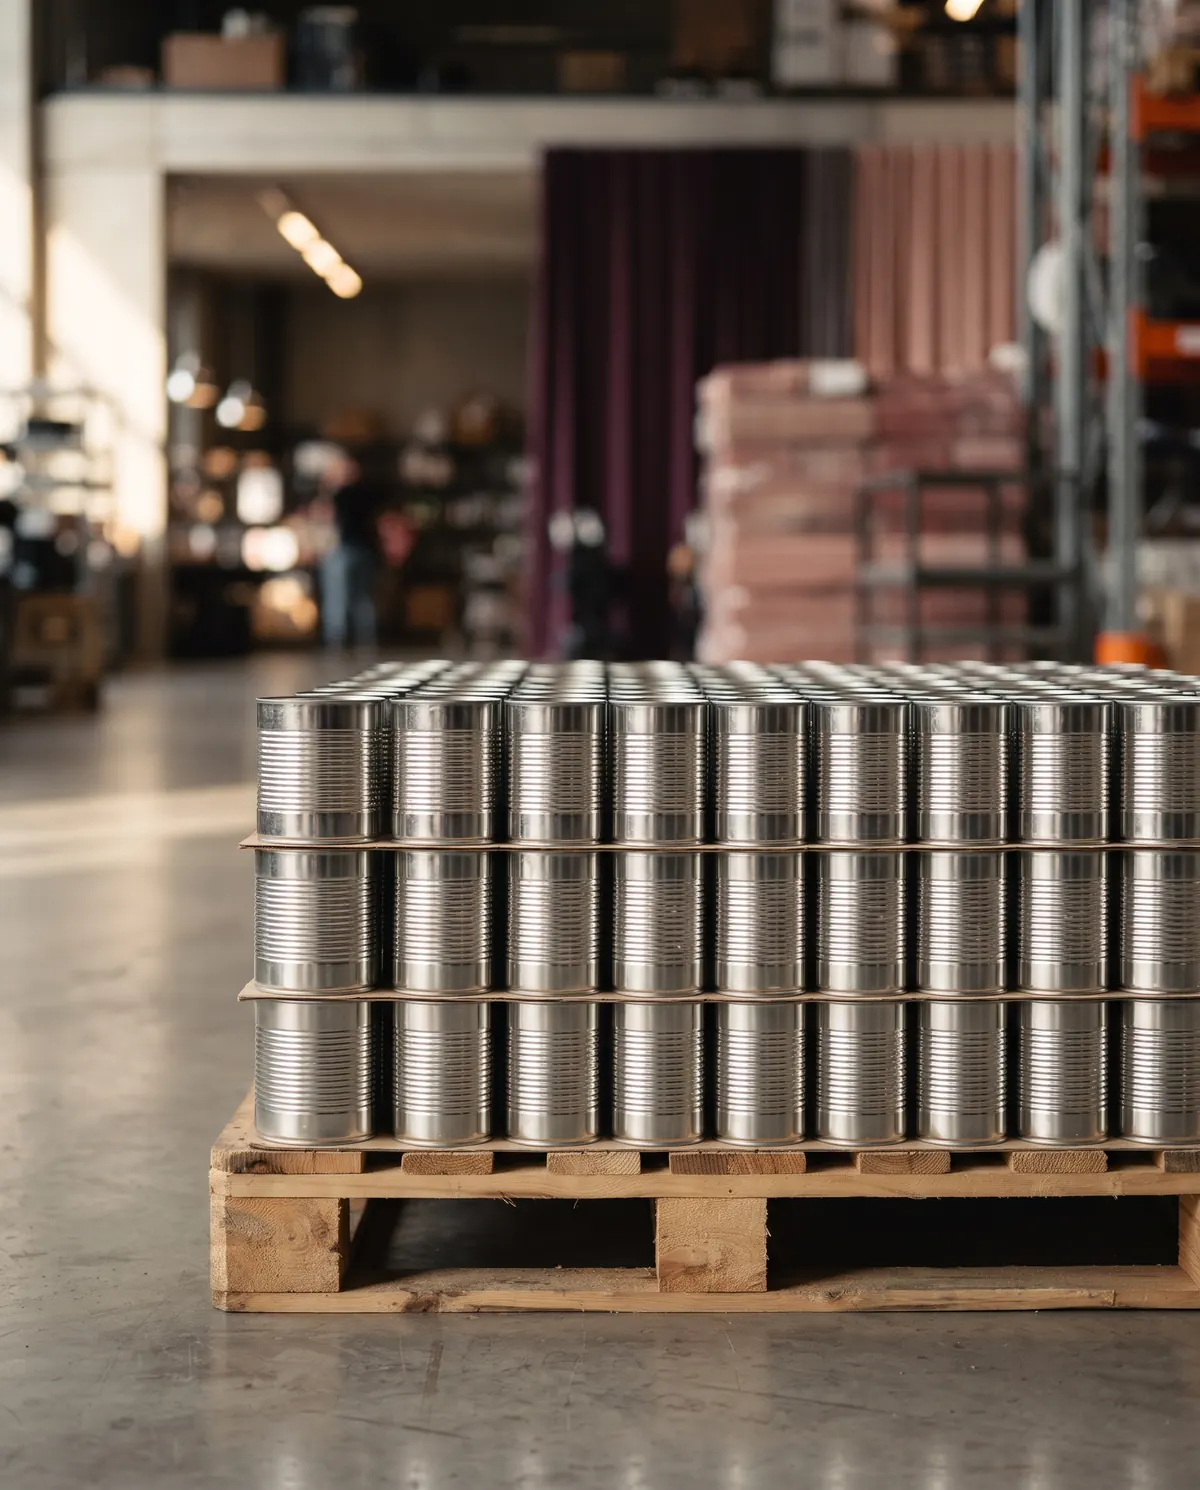
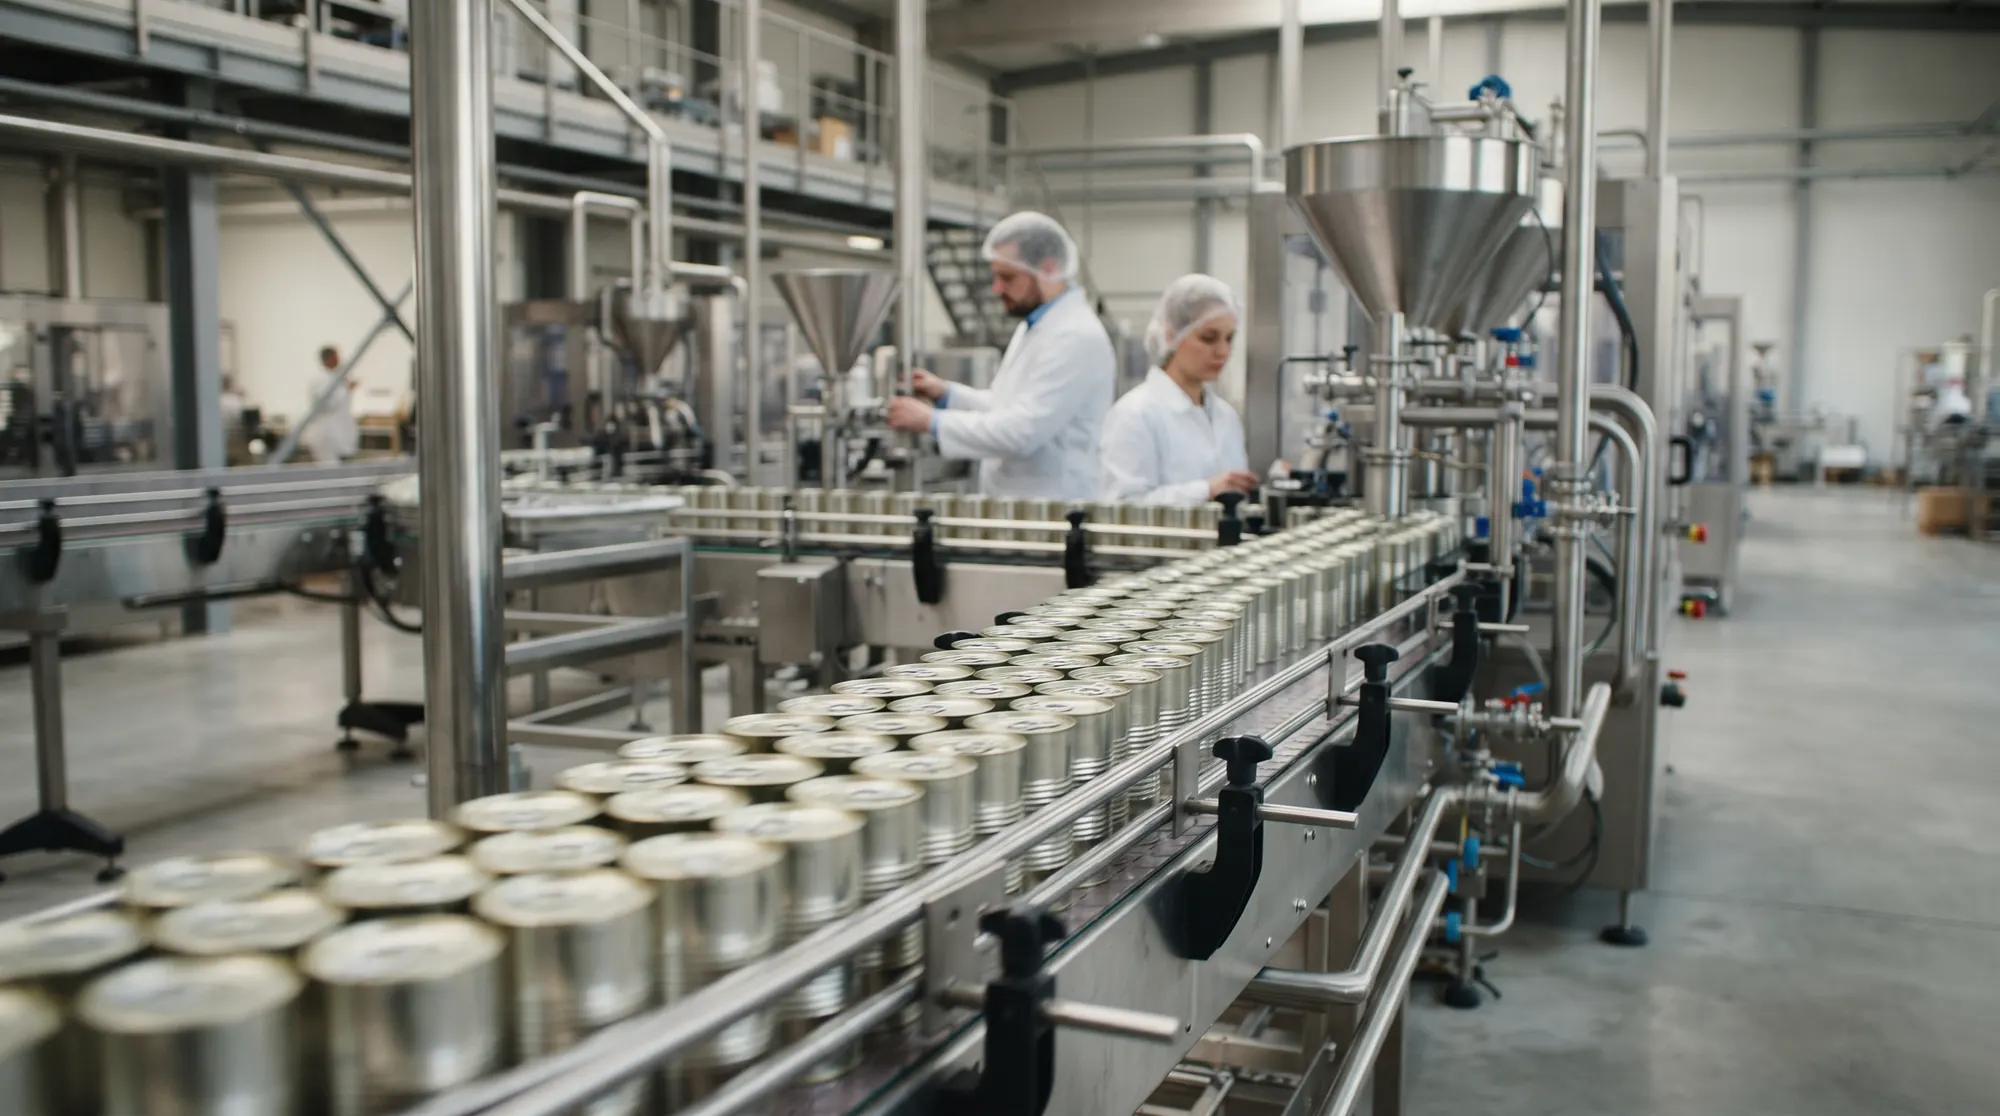
Firma vyrábí krmivo pro psy a kočky, dnes až 60 000 konzerv denně, a dodává do sítí jako LIDL, Alza, Rohlík nebo Košík. Do konce roku 2028 chce kapacitu zdvojnásobit na 120 000 konzerv denně.
Akcionáři mají slevu 50 % na všechny produkty skupiny na jejích e-shopech. Pokud máte doma psa nebo kočku, je to příjemný bonus navíc.
Firma vyrábí prémiové konzervy pro psy a kočky ze 100 % masa. Zhruba tři čtvrtiny výroby jdou pod vlastní značkou, čtvrtinu vyrábí pro jiné značky na zakázku. Prodává do obchodních řetězců, e-shopů i přímo zákazníkům v Česku a na Slovensku.
Začíná jako velkoobchod s akvaristikou a chovatelskými potřebami.
Spouští vlastní výrobu masových konzerv pro psy a kočky.
Otevírá nový výrobní závod na jižní Moravě.
Kupuje autoklávy, dvě automatické plnicí linky, zavíračky, míchačky, balicí tunel a fotovoltaiku. Druhá fáze rozšíření je hotová v roce 2024.
ČNB schvaluje prospekt a firma otevírá akcie veřejnosti. Běží třetí fáze: nová kotelna, druhá balicí linka a další autokláv.
Cíl: zdvojnásobit kapacitu na 120 000 konzerv denně.
Čísla vycházejí z prospektu schváleného ČNB 29. 4. 2026 a z auditované účetní závěrky holdingu za rok 2024. Tržby za rok 2025 jsou údaj výrobní dceřiné společnosti, nikoli konsolidovaná čísla skupiny. Tržní podíl a seznam partnerů uvádí emitent.
Jeden rok, po zdanění. U akcie počítáme cílovou dividendu emitenta po dokončení investic. Je to cíl, ne záruka: dividenda může být nižší i nulová.
960 000 Kč
= 16 akcií po 60 000 Kč
Cílová dividenda 17 500 Kč na akcii ročně, po dokončení investic do výroby. Počítáno z celých akcií po 60 000 Kč. Je to cíl emitenta, ne záruka: dividenda může být nižší i nulová.
| Investice | Akcií | Cíl ročně hrubě | Po 15% dani |
|---|---|---|---|
| 120 000 Kč | 2 | 35 000 Kč | 29 750 Kč |
| 300 000 Kč | 5 | 87 500 Kč | 74 375 Kč |
| 600 000 Kč | 10 | 175 000 Kč | 148 750 Kč |
| 1 200 000 Kč | 20 | 350 000 Kč | 297 500 Kč |
Poslední skutečně vyplacená dividenda: 429,68 Kč na akcii A (výplata v roce 2025).
Řekneme vám, o jakou firmu jde, projdeme čísla a odpovíme na cokoli se zeptáte. Tohle si ze schůzky odnesete:
Kompletní dokument včetně rizik, ne shrnutí. Přečtete si ho v klidu doma, dřív než se rozhodnete.
Kdo akcii vydává, jak firma hospodaří, kde je výroba a co zbývá do dokončení investic.
Kolik akcií za vaši částku koupíte a jaký je cíl dividendy před daní i po ní.
Protože nesete podnikatelské riziko. U spořicího účtu vám výnos garantuje banka, tady se výnos odvíjí od zisku firmy. Pokud firma dokončí investice a vydělá podle plánu, může být dividenda vysoká. Pokud ne, může být nízká nebo žádná.
Aby srovnání stálo na číslech, ne na značce. Jméno firmy, prospekt a všechny podklady dostanete, jakmile si řeknete o propočet. Emitenta najdete i v patičce této stránky.
Akcie není obchodovaná na burze, prodat ji můžete jen tehdy, když najdete kupce. Proto do ní dávejte jen peníze, které několik let nebudete potřebovat.
Pak dividenda může být nižší, nebo nebude žádná, a hodnota akcie může klesnout. Akcionáři se navíc uspokojují až po věřitelích. Můžete přijít o část nebo o celou investici. Všechna rizika jsou popsaná v prospektu.
Přesný termín dnes nikdo neřekne. Cílová dividenda 17 500 Kč na akcii platí až po dokončení investic do výroby a firma si za cíl dává zdvojnásobit kapacitu do konce roku 2028. Na schůzce vám řekneme, jak to aktuálně vypadá.
Dividenda podléhá srážkové dani 15 %, kterou odvede firma. Uvedené cílové částky jsou hrubé, v tabulce a v kalkulačce počítáme i čistou částku po dani. Konkrétní režim si ověřte se svým daňovým poradcem.
Jedna akcie stojí 60 000 Kč. Upisování běží do 30. 4. 2027. Na schůzce projdete podmínky a teprve potom se rozhodnete.
Protože čísla o alternativách jsou z veřejných zdrojů uvedených pod tabulkou a můžete si je ověřit. A protože u akcie nepíšeme, že je jistá. Píšeme, že je to cíl firmy s nejvyšším výnosem i nejvyšším rizikem z celé tabulky.
Řekněte nám vaši částku a pošleme vám propočet, jméno firmy a prospekt. Bez závazku a bez tlaku na podpis.
Ozveme se do 24 hodin. Žádný automatický newsletter, žádné volání robotem, žádné předávání údajů třetím stranám.